Praktikoje turbūt kiekvienas galime sutikti, jog darbuotojams labai svarbu gauti stabilų ir sutartą darbo užmokestį. Kyla nemažai klausimų, jei atlyginimo mokėjimo dieną darbuotojai, gavę atsiskaitymo lapelį, pamato, kad atlyginimo suma nėra tokia, kokia buvo sutarta. Vertinant tai, pasidaliname pagrindinėmis priežastimis, darančiomis įtaką mėnesinio darbo užmokesčio sumai, ir paaiškiname, kodėl ji ne visada yra tokia, kaip nustatyta darbo sutartyje.
Neapmokestinamojo pajamų dydžio (NPD) taikymas
Darbuotojas gali nuspręsti, ar prašyti darbdavio taikyti NPD skaičiuojant jo darbo užmokestį, ar prisitaikyti jį pateikus metinę gyventojų pajamų deklaraciją (GPM). Pritaikius NPD mėnesio eigoje, galutinė darbuotojui išmokama darbo užmokesčio suma yra didesnė, kadangi nuo pritaikytos NPD dalies nėra skaičiuojamas GPM.
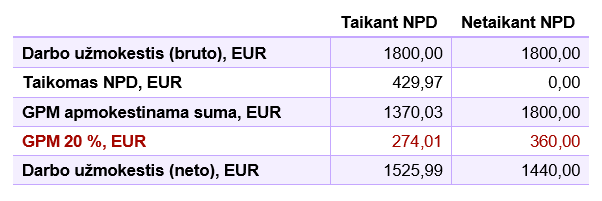
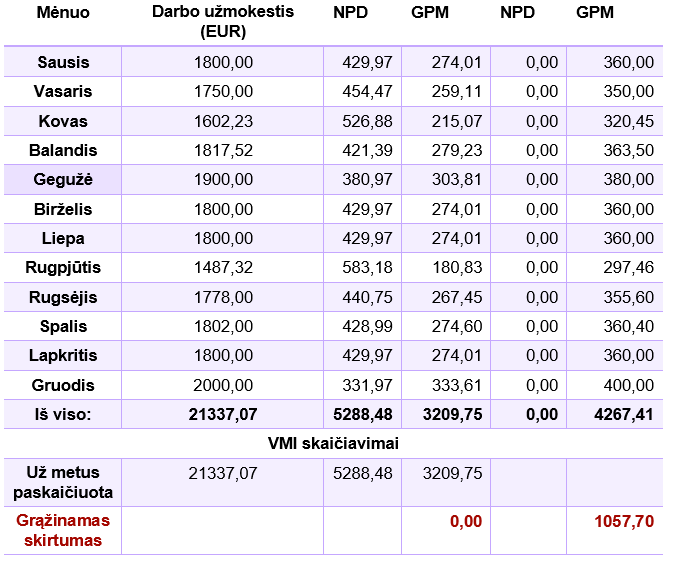
Verta pastebėti, kad, pasibaigus kalendoriniams metams ir pateikus metinę GPM deklaraciją, Valstybinė mokesčių inspekcija (VMI) perskaičiuoja GPM, pritaikydama NPD visai metinei darbo užmokesčio sumai. Tad jeigu, metinėms darbuotojo pajamoms gali būti taikomas NPD, susidaro GPM permoka ir VMI ją grąžina darbuotojui. Aktualu, jog darbuotojas bet kuriuo atveju nuostolių nepatiria, keičiasi tik momentas, kada jis faktiškai gauna pinigus - t. y. dalimis kiekvieną mėnesį, arba visą sumą pasibaigus kalendoriniams metams, VMI grąžinus permoką.
Papildomas pensijų įmokų kaupimas
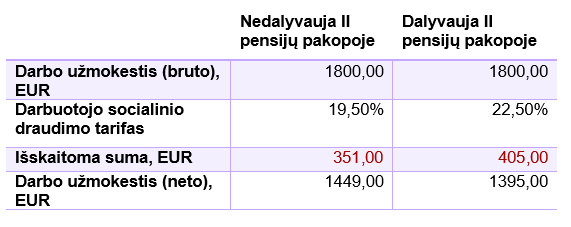
Įmonės darbuotojai taip pat turi galimybę papildomai kaupti didesnei pensijai, pasirinkdami dalyvauti II pensijų pakopos pensijų kaupime. Tokiu atveju nuo darbuotojo priskaičiuoto mėnesinio darbo užmokesčio papildomai išskaičiuojami 3 %, kurie pervedami Valstybinio socialinio draudimo fondo valdybai prie Socialinės apsaugos ir darbo ministerijos (Sodrai). Todėl darbuotojai, dalyvaujantys pensijų kaupime, turėtų įvertinti, kad jų gaunamas atlygis „į rankas“ bus mažesnis dėl papildomų 3 % pensijų kaupimo įmokų.
Pasiektos „Sodros“ lubos ir taikomi GPM tarifai
Darbuotojams, gaunantiems didesnes mėnesines pajamas, svarbu žinoti, kad, pasiekus „Sodros“ lubas, t. y. 60 vidutinių darbo užmokesčių (VDU) dydį per metus (2026 m. - 138 729 EUR), valstybinio socialinio draudimo (VSD) įmokos nebeskaičiuojamos. Todėl iki tol taikytas 19,5 % (arba 22,5 %, jei papildomai kaupiama pensijai) socialinio draudimo įmokų tarifas sumažėja iki 6,98 %, kadangi toliau mokamos tik privalomojo sveikatos draudimo (PSD) įmokos.
Tuo tarpu GPM tarifas pajamų daliai, viršijančiai nustatytą ribą, padidėja iki 32 %. Darbuotojai gali pasirinkti, ar papildomą 12 % GPM tarifą taikyti kiekvieną mėnesį, ar susidariusią GPM nepriemoką sumokėti pateikę metinę GPM deklaraciją.
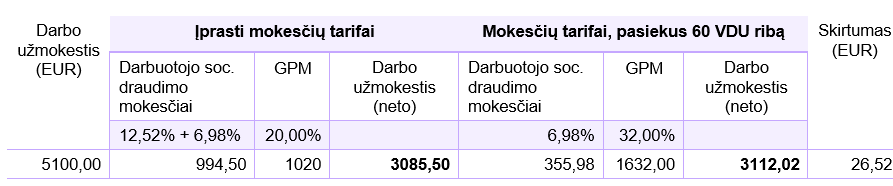
Taip pat svarbu atkreipti dėmesį, jog nuo 2026 m. taikomas naujas GPM tarifas - 25 %. Šis tarifas pradedamas taikyti darbuotojams pasiekus 36 VDU ribą (2026 m. - 83 237,40 EUR). Darbuotojai taip pat gali pasirinkti, ar šį tarifą taikyti kiekvieną mėnesį, ar susidariusią GPM nepriemoką sumokėti pateikę metinę pajamų deklaraciją. Skirtingai nei pasiekus 60 VDU ribą, pasiekus 36 VDU socialinio draudimo įmokų tarifai nesikeičia.
Atostoginių ir papildomų poilsio dienų tėvams apmokėjimas
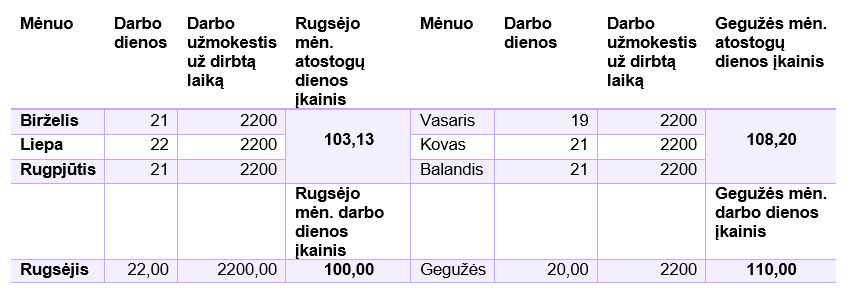
Atostoginių ir papildomų poilsio dienų tėvams apmokėjimas – tai atlygis už darbuotojų poilsio laiką, kuris apskaičiuojamas pagal darbuotojo VDU. VDU apskaičiuojamas vertinant per tris paskutinius mėnesius iki atostogų ar papildomos poilsio dienos suteikimo mėnesio darbuotojui priskaičiuotą darbo užmokestį ir dirbtų darbo dienų skaičių. Svarbu pažymėti, kad į VDU skaičiavimą įtraukiamas ne tik darbo užmokestis už dirbtą laiką, bet ir metiniai, pusmetiniai bei ketvirtiniai priedai, priedai už darbo rezultatus, užmokestis už viršvalandinį ir naktinį darbą bei darbą poilsio ar švenčių dienomis.
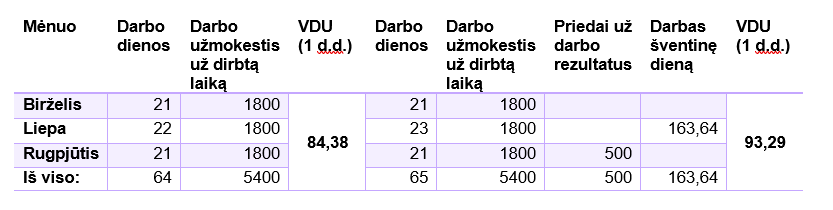
Kadangi kiekvieną mėnesį nustatytų darbo dienų skaičius skiriasi, o darbuotojui taip pat gali būti priskiriami įvairūs priedai, pagal darbuotojo VDU apskaičiuotas vienos darbo dienos įkainis gali skirtis nuo dienos įkainio, apskaičiuoto pagal darbo sutartyje nustatytą atlyginimą. Dėl šios priežasties atostoginių ar papildomų poilsio dienų tėvams apmokėjimo suma gali būti didesnė arba mažesnė, o darbuotojo gaunamas darbo užmokestis konkrečiu mėnesiu gali skirtis nuo įprastai mokamo atlyginimo.
Nedarbingumo išmokos darbuotojams
Ligos išmoką darbdavys moka tik už pirmąsias dvi nedarbingumo dienas, kai jos sutampa su darbuotojo darbo grafiku. Jei darbuotojas sirgo, pavyzdžiui, penkias darbo dienas, darbdavys ligos išmoką mokės tik už pirmąsias dvi dienas, o už likusias išmoką mokės „Sodra“. Dėl šios priežasties darbuotojo mėnesinis darbo užmokestis paprastai būna mažesnis nei įprastai. Taip pat svarbu atkreipti dėmesį, kad artimojo slaugos atveju išmoką moka ne darbdavys, o „Sodra“.
Darbdavio mokamos ligos išmokos dydis už pirmąsias dvi nedarbingumo dienas priklauso nuo įmonės nustatytos tvarkos, tačiau pagal teisės aktus negali būti mažesnis nei 62,06 % ir didesnis nei 100 % darbuotojo VDU.
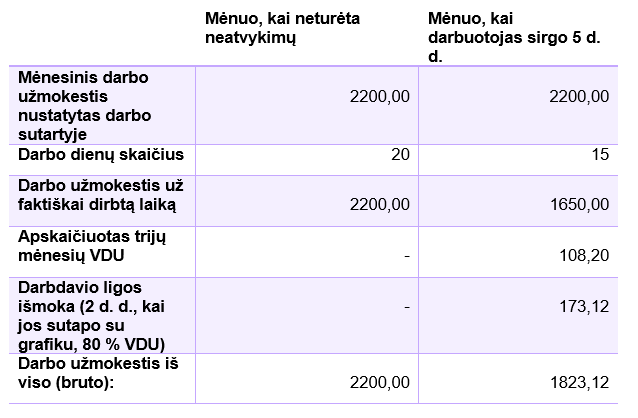
Nors darbo sutartyje nustatytas darbo užmokestis gali nesikeisti ilgą laiką, galutinę darbuotojo gaunamą sumą „į rankas“ kiekvieną mėnesį lemia įvairūs mokesčių, socialinio draudimo ir darbo užmokesčio apskaičiavimo aspektai. Šių veiksnių supratimas leidžia tiksliau įvertinti savo darbo užmokestį ir geriau suprasti atsiskaitymo lapelyje pateikiamą informaciją, o kartu ir išvengti nereikalingo nerimo, kai gaunama darbo užmokesčio suma skiriasi nuo įprastos.